By অমিতা ব্রার সহযোগী | Seattle দপ্তর
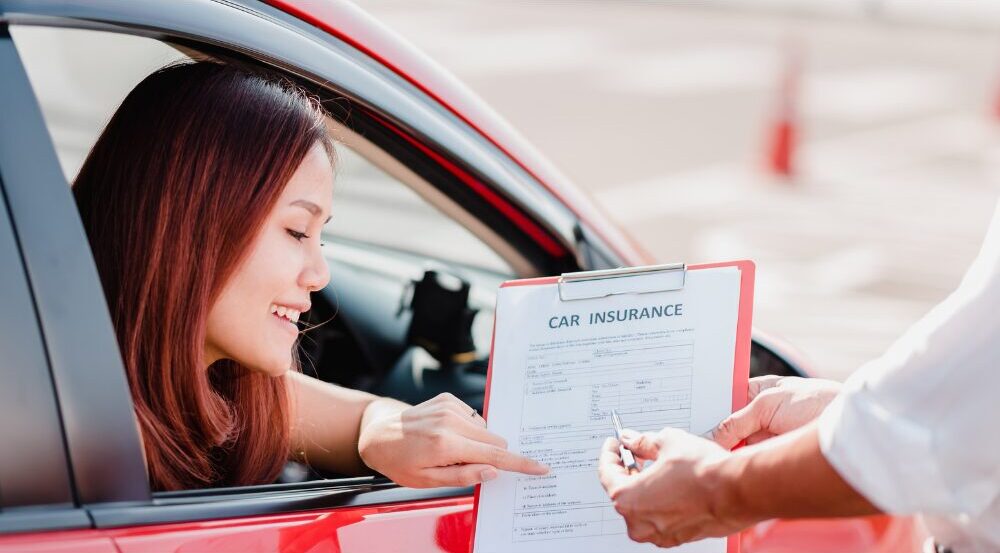
একটি গাড়ি দুর্ঘটনায় জড়িত হওয়া মুহূর্তের মধ্যে আপনার জীবনকে ওলটপালট করে দিতে পারে—বিশেষ করে যখন চিকিৎসার খরচ এবং হারানো আয়ের বোঝা বাড়তে শুরু করে। সেখানেই... ব্যক্তিগত আঘাত সুরক্ষা (পিআইপি) এই কভারেজ একটি বড় জীবন রক্ষাকারী হতে পারে। যদি আপনার এটি থাকে, তাহলে কে দোষী ছিল তা নির্ধারণ করার প্রয়োজন ছাড়াই পিআইপি (PIP) দ্রুত আপনার খরচ মেটাতে সাহায্য করে। কিন্তু যদি আপনার গাড়ির বীমা পলিসিতে পিআইপি না থাকে?
চলুন জেনে নেওয়া যাক পিআইপি কী, এটি কীভাবে কাজ করে এবং দুর্ঘটনার পর আপনার কাছে এটি না থাকলে কী কী বিকল্প রয়েছে।
পিআইপি বীমা কী?
ব্যক্তিগত আঘাত সুরক্ষা (পিআইপি) হলো এক ধরনের “নো-ফল্ট” অটো বীমা।. এর মানে এটি প্রযোজ্য দুর্ঘটনাটি যেই ঘটাক না কেনপিআইপি নিম্নলিখিত খরচগুলো মেটাতে সাহায্য করতে পারে:
- চিকিৎসা খরচ (যেমন জরুরি বিভাগে যাওয়া, ডাক্তারের পরামর্শ এবং ফিজিওথেরাপি)
- আঘাতের কারণে কাজ করতে অক্ষম হলে মজুরি ক্ষতি
- অত্যাবশ্যকীয় গৃহস্থালি পরিষেবা (যেমন পরিষ্কার-পরিচ্ছন্নতা বা পরিচর্যার সাহায্য, যদি আপনি এতটাই আহত হন যে নিজে সামলাতে না পারেন)
অনেক রাজ্যে পিআইপি বাধ্যতামূলক। তবে, Washington রাজ্য, পিআইপি বাধ্যতামূলক নয়এটি একটি ঐচ্ছিক সুবিধা। তবুও, এর ব্যাপক সুবিধা এবং সহজলভ্যতার কারণে অনেকেই তাদের পলিসিতে এটি যুক্ত করে নেন।
কেন পিআইপি মূল্যবান
দুর্ঘটনার পর পিআইপি (PIP) ক্লেইম করার অনেক সুবিধা রয়েছে, যার মধ্যে অন্তর্ভুক্ত হলো: দুর্ঘটনার পর তিন বছর পর্যন্ত চিকিৎসার বিল পরিশোধ, যা $10,000 পর্যন্ত (বা আপনার পলিসির উপর নির্ভর করে আরও বেশি) হতে পারে; কখনও ডিডাক্টেবল বা কো-পে দিতে না হওয়া; দুর্ঘটনাটি কে ঘটিয়েছে তা নির্বিশেষে কভারেজ পাওয়া, কারণ পিআইপি হলো নো-ফল্ট; এবং আপনার বীমা কোম্পানির কাছ থেকে সুরক্ষা পাওয়া, যা আইনত দুর্ঘটনা রিপোর্ট দাখিল করার সময় পিআইপি ব্যবহার করার জন্য আপনার বীমার হার বাড়াতে বা আপনার পলিসি বাতিল করতে পারে না।
আপনার যদি পিআইপি (PIP) না থাকে তাহলে কী হবে?
- আপনার স্বাস্থ্য বীমা যাচাই করুন
একবার নিশ্চিত হয়ে গেলে যে আপনার পিআইপি (PIP) নেই, তখন আপনার স্বাস্থ্য বীমাকে দুর্ঘটনা-সম্পর্কিত চিকিৎসার খরচ বহন করতে হবে। তবে, মনে রাখবেন যে আপনার পলিসির উপর নির্ভর করে আপনাকে ডিডাক্টিবল, কো-পে এবং প্রি-অথরাইজেশন সংক্রান্ত শর্তাবলী পূরণের জন্য দায়ী থাকতে হতে পারে। - দোষী চালকের বীমার মাধ্যমে দাবি করুন
যদি অন্য কোনো চালকের কারণে দুর্ঘটনাটি ঘটে থাকে, তাহলে আপনি চিকিৎসার খরচ, হারানো মজুরি এবং অন্যান্য ক্ষতির জন্য তাদের দায় বীমার বিরুদ্ধে দাবি দাখিল করতে পারেন। এই প্রক্রিয়ায় সময় লাগতে পারে এবং নিষ্পত্তি সঙ্গে সঙ্গে নাও হতে পারে—তাই বিলম্বের জন্য প্রস্তুত থাকুন। - মেডপে কভারেজ (যদি আপনার থাকে)
কিছু অটো পলিসিতে অন্তর্ভুক্ত থাকে চিকিৎসা খরচ (মেডপে) কভারেজ, যা চিকিৎসার খরচ মেটাতেও সাহায্য করে, যদিও সাধারণত পিআইপি-র (PIP) তুলনায় এর পরিমাণ কম থাকে। - সরাসরি পরিশোধ বা কিস্তিতে পরিশোধের পরিকল্পনা
পিআইপি বা প্রযোজ্য স্বাস্থ্য বীমা না থাকলে, আপনাকে আলোচনা করতে হতে পারে প্রদানের পরিকল্পনা ক্ষতিপূরণের বিকল্পগুলো খতিয়ে দেখতে আপনার পরিষেবা প্রদানকারীদের সাথে কথা বলুন অথবা একজন ব্যক্তিগত আঘাত বিষয়ক আইনজীবীর সহায়তা নিন।
আপনার ব্যক্তিগত আঘাতের মামলায় আপনাকে প্রতিনিধিত্ব করতে জিএলপি অ্যাটর্নিরা আছেন।
গাড়ির সংঘর্ষের পর আপনার বীমা সংক্রান্ত বিষয়গুলো বুঝতে GLP-এর আইনজীবীরা আপনাকে সাহায্য করতে প্রস্তুত। আমরা নিশ্চিত করতে চাই যে, গাড়ির সংঘর্ষের আঘাত থেকে সেরে ওঠার পাশাপাশি আপনি যেন আর্থিকভাবেও সুরক্ষিত বোধ করেন। গাড়ি দুর্ঘটনার আঘাত থেকে উদ্ভূত ব্যক্তিগত ক্ষতির মামলাগুলো জটিল হতে পারে, এবং আপনার মামলার ক্ষেত্রে প্রযোজ্য হতে পারে এমন বিভিন্ন ধরনের দায় ও বীমা সংক্রান্ত বিষয়গুলো, যার মধ্যে পার্সোনাল ইনজুরি প্রোটেকশন (Personal Injury Protection) কভারেজও অন্তর্ভুক্ত, আপনাকে অবশ্যই বুঝতে হবে। যদি আপনি মনে করেন যে, আপনি, আপনার পরিবারের কোনো সদস্য বা কোনো বন্ধু জড়িত থাকা কোনো সংঘর্ষ ঘটানোর জন্য অন্য কেউ দায়ী ছিল, তাহলে আপনার দাবির তথ্যগুলো যত দ্রুত সম্ভব একজন আইনজীবীকে দিয়ে পর্যালোচনা করিয়ে নেওয়া উচিত।
আপনি যদি কোনো গাড়ি দুর্ঘটনায় জড়িত হয়ে থাকেন, তাহলে অনুগ্রহ করে ফোন করুন। 800.273.5005অথবা আমাদের ব্যক্তিগত আঘাত বিষয়ক আইনজীবীদের ইমেল করুন এই ঠিকানায়: বিনামূল্যে প্রাথমিক পরামর্শের জন্য যোগাযোগ করুন। আমাদের একজন দক্ষ আইনজীবী আপনাকে জানাতে পারবেন যে আপনি ক্ষতিপূরণ আদায় করতে পারবেন কি না।