By អាមីតា ប្រា | សហការី | Seattle ការិយាល័យ
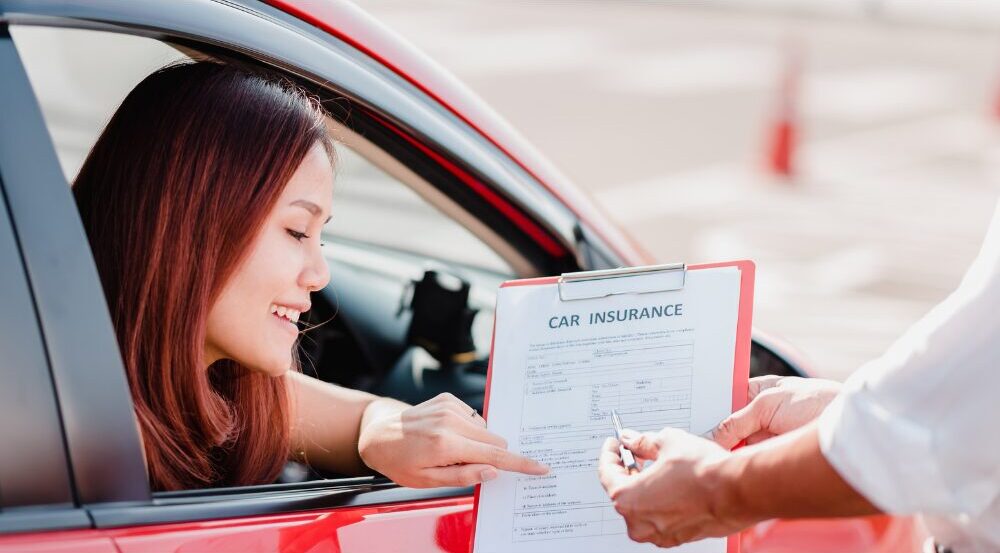
ការជួបគ្រោះថ្នាក់ចរាចរណ៍អាចធ្វើឱ្យជីវិតរបស់អ្នកក្រឡាប់ចាក់ភ្លាមៗ ជាពិសេសនៅពេលដែលវិក្កយបត្រថ្លៃព្យាបាល និងប្រាក់ឈ្នួលដែលបាត់បង់ចាប់ផ្តើមកើនឡើង។ នោះហើយជាកន្លែងដែល ការការពាររបួសផ្ទាល់ខ្លួន (PIP) ការធានារ៉ាប់រងអាចជាខ្សែជីវិតដ៏សំខាន់មួយ។ ប្រសិនបើអ្នកមានវា PIP ជួយគ្របដណ្តប់ការចំណាយរបស់អ្នកបានយ៉ាងឆាប់រហ័ស ដោយមិនចាំបាច់កំណត់ថាអ្នកណាជាអ្នកខុសនោះទេ។ ប៉ុន្តែចុះយ៉ាងណាបើអ្នកមិនមាន PIP លើគោលនយោបាយធានារ៉ាប់រងរថយន្តរបស់អ្នក?
ចូរយើងពន្យល់ពីអ្វីដែលជា PIP របៀបដែលវាដំណើរការ និងជម្រើសរបស់អ្នកប្រសិនបើអ្នកមិនមានវាបន្ទាប់ពីគ្រោះថ្នាក់។
តើការធានារ៉ាប់រង PIP ជាអ្វី?
ការការពាររបួសផ្ទាល់ខ្លួន (PIP) គឺជាប្រភេទនៃការធានារ៉ាប់រងរថយន្ត "គ្មានកំហុស". នេះមានន័យថាវាអនុវត្ត ដោយមិនគិតពីអ្នកណាជាអ្នកបង្កគ្រោះថ្នាក់នោះទេPIP អាចជួយគ្របដណ្តប់៖
- ការចំណាយលើការព្យាបាល (ដូចជាការទៅជួបគ្រូពេទ្យ ER ការណាត់ជួបគ្រូពេទ្យ និងការព្យាបាលដោយចលនា)
- ប្រាក់ឈ្នួលដែលបាត់បង់ ប្រសិនបើអ្នកមិនអាចធ្វើការបានដោយសារតែរបួសរបស់អ្នក
- សេវាកម្មគ្រួសារសំខាន់ៗ (ដូចជាការសម្អាត ឬជំនួយថែទាំ ប្រសិនបើអ្នករងរបួសខ្លាំងពេកមិនអាចគ្រប់គ្រងខ្លួនឯងបាន)
នៅក្នុងរដ្ឋជាច្រើន តម្រូវឲ្យមាន PIP។ ទោះជាយ៉ាងណាក៏ដោយ នៅក្នុង Washington រដ្ឋ, PIP មិនមែនជាកាតព្វកិច្ចទេ—វាជាការគ្របដណ្តប់ជាជម្រើស។ យ៉ាងណាក៏ដោយ មនុស្សជាច្រើនជ្រើសរើសបន្ថែមវាទៅក្នុងគោលនយោបាយរបស់ពួកគេដោយសារតែអត្ថប្រយោជន៍ទូលំទូលាយ និងភាពងាយស្រួលនៃការចូលប្រើប្រាស់របស់វា។
ហេតុអ្វីបានជា PIP មានតម្លៃ
មានអត្ថប្រយោជន៍ជាច្រើនក្នុងការបើកការទាមទារសំណង PIP បន្ទាប់ពីការប៉ះទង្គិចគ្នា រួមទាំងការមានវិក្កយបត្រវេជ្ជសាស្រ្តដែលបានបង់រហូតដល់បីឆ្នាំបន្ទាប់ពីការប៉ះទង្គិចគ្នា ឬរហូតដល់ 10,000 ដុល្លារ (ឬច្រើនជាងនេះអាស្រ័យលើគោលនយោបាយរបស់អ្នក)។ មិនចាំបាច់បង់ប្រាក់កាត់កង ឬការបង់រួមទេ។ ត្រូវបានគ្របដណ្តប់ដោយមិនគិតពីអ្នកដែលបណ្តាលឱ្យមានការប៉ះទង្គិចគ្នា ព្រោះ PIP មិនមែនជាកំហុសទេ។ និងមានការការពារពីក្រុមហ៊ុនធានារ៉ាប់រងរបស់អ្នក ដែលតាមច្បាប់មិនអាចដំឡើងអត្រាធានារ៉ាប់រងរបស់អ្នក ឬលុបចោលគោលនយោបាយរបស់អ្នកសម្រាប់ការប្រើប្រាស់ PIP នៅពេលដាក់របាយការណ៍គ្រោះថ្នាក់បានទេ។
ចុះបើអ្នកមិនមាន PIP?
- ពិនិត្យមើលការធានារ៉ាប់រងសុខភាពរបស់អ្នក
នៅពេលដែលវាត្រូវបានបញ្ជាក់ថាអ្នកមិនមាន PIP ការធានារ៉ាប់រងសុខភាពរបស់អ្នកនឹងត្រូវគ្របដណ្តប់លើការព្យាបាលទាក់ទងនឹងគ្រោះថ្នាក់។ ទោះជាយ៉ាងណាក៏ដោយ សូមចងចាំថា អ្នកអាចទទួលខុសត្រូវចំពោះការកាត់កង ការបង់ប្រាក់រួមគ្នា និងតម្រូវការអនុញ្ញាតជាមុន អាស្រ័យលើគោលនយោបាយរបស់អ្នក។ - ទាមទារសំណងតាមរយៈការធានារ៉ាប់រងអ្នកបើកបរដែលមានកំហុស
ប្រសិនបើអ្នកបើកបរផ្សេងទៀតបង្កគ្រោះថ្នាក់ អ្នកប្រហែលជាអាចដាក់ពាក្យបណ្តឹងប្រឆាំងនឹងការធានារ៉ាប់រងការទទួលខុសត្រូវរបស់ពួកគេសម្រាប់ការចំណាយលើការព្យាបាល ប្រាក់ឈ្នួលដែលបាត់បង់ និងការខូចខាតផ្សេងៗទៀត។ ដំណើរការនេះអាចចំណាយពេល ហើយការដោះស្រាយអាចនឹងមិនកើតឡើងភ្លាមៗទេ — ដូច្នេះត្រូវត្រៀមខ្លួនសម្រាប់ការពន្យារពេល។ - ការធានារ៉ាប់រង MedPay (ប្រសិនបើអ្នកមានវា)
គោលនយោបាយរថយន្តមួយចំនួនរួមមាន ការទូទាត់ថ្លៃព្យាបាល (MedPay) ការធានារ៉ាប់រង ដែលក៏ជួយបង់ថ្លៃព្យាបាលផងដែរ ទោះបីជាជាធម្មតាមានចំនួនទឹកប្រាក់តិចជាង PIP ក៏ដោយ។ - ផែនការចំណាយផ្ទាល់ខ្លួន ឬផែនការទូទាត់
បើគ្មាន PIP ឬការធានារ៉ាប់រងសុខភាពដែលអាចអនុវត្តបានទេ អ្នកប្រហែលជាត្រូវពិភាក្សាអំពី ផែនការបង់ប្រាក់ ជាមួយអ្នកផ្តល់សេវារបស់អ្នក ឬស្វែងរកជំនួយពីមេធាវីរងរបួសផ្ទាល់ខ្លួន ដើម្បីស្វែងយល់ពីជម្រើសសំណង។
មេធាវី GLP នៅទីនេះដើម្បីតំណាងឱ្យអ្នកក្នុងករណីរបួសផ្ទាល់ខ្លួនរបស់អ្នក
មេធាវី GLP នៅទីនេះដើម្បីជួយអ្នកក្នុងការស្វែងរកការធានារ៉ាប់រងរបស់អ្នកបន្ទាប់ពីការប៉ះទង្គិចគ្នារវាងយានយន្ត។ យើងចង់ធានាថា ខណៈពេលដែលអ្នកកំពុងជាសះស្បើយពីរបួសដែលបណ្តាលមកពីការប៉ះទង្គិចគ្នារវាងយានយន្ត អ្នកក៏អាចមានអារម្មណ៍ថាមានសុវត្ថិភាពផ្នែកហិរញ្ញវត្ថុផងដែរ។ ករណីរបួសផ្ទាល់ខ្លួនពីគ្រោះថ្នាក់ចរាចរណ៍អាចមានភាពស្មុគស្មាញ ហើយអ្នកត្រូវតែយល់ពីបញ្ហាផ្សេងៗនៃការទទួលខុសត្រូវ និងការធានារ៉ាប់រងដែលអាចអនុវត្តចំពោះករណីរបស់អ្នក រួមទាំងការគ្របដណ្តប់ការការពាររបួសផ្ទាល់ខ្លួនផងដែរ។ ប្រសិនបើអ្នកគិតថាមាននរណាម្នាក់មានកំហុសក្នុងការបង្កការប៉ះទង្គិចគ្នាដែលអ្នក សមាជិកគ្រួសារ ឬមិត្តភក្តិរបស់អ្នកជាប់ពាក់ព័ន្ធ អ្នកគួរតែមានមេធាវីពិនិត្យការពិតនៃការទាមទាររបស់អ្នកឱ្យបានឆាប់តាមដែលអាចធ្វើទៅបាន។
បើលោកអ្នកជួបគ្រោះថ្នាក់ចរាចរណ៍ សូមទូរស័ព្ទមកលេខ 800.273.5005ឬផ្ញើអ៊ីមែលទៅកាន់មេធាវីរបួសផ្ទាល់ខ្លួនរបស់យើងតាមរយៈ សម្រាប់ការពិគ្រោះយោបល់ដំបូងដោយឥតគិតថ្លៃ។ មេធាវីជំនាញម្នាក់របស់យើងនឹងអាចប្រាប់អ្នកថាតើអ្នកអាចទាមទារសំណងបានឬអត់។