By अमिता ब्रार सहयोगी | Seattle कार्यालय
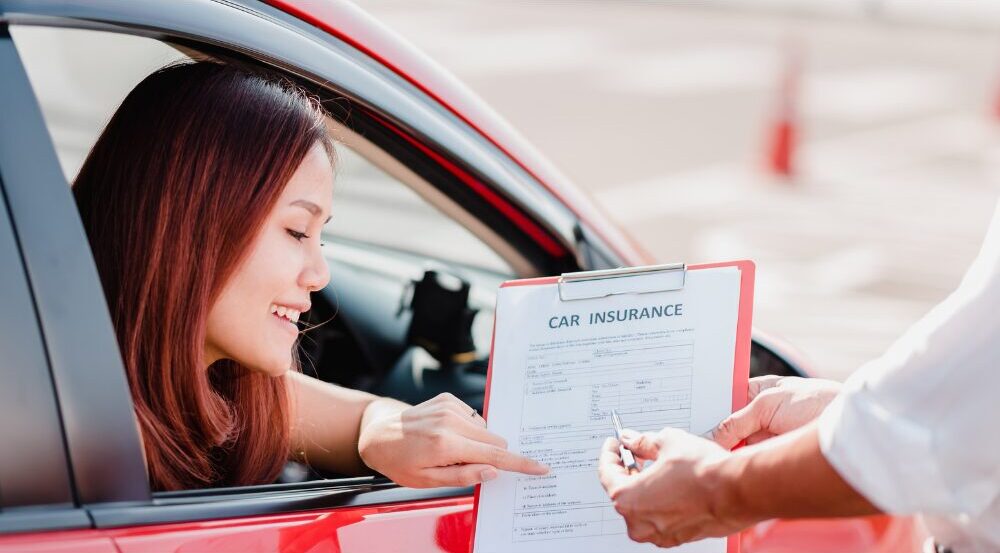
कार दुर्घटनामा पर्दा तपाईंको जीवन क्षणभरमै उल्टो हुन सक्छ—विशेष गरी जब चिकित्सा बिल र गुमेको ज्याला थुप्रिन थाल्छ। त्यहीँबाट व्यक्तिगत चोट संरक्षण (PIP) कभरेज एक प्रमुख जीवनरेखा हुन सक्छ। यदि तपाईंसँग यो छ भने, PIP ले तपाईंको खर्चहरू छिटो कभर गर्न मद्दत गर्दछ, कसको गल्ती थियो भनेर निर्धारण गर्न आवश्यक पर्दैन। तर यदि तपाईंको अटो बीमा पोलिसीमा PIP छैन भने के हुन्छ?
PIP के हो, यसले कसरी काम गर्छ, र दुर्घटना पछि यदि तपाईंसँग यो छैन भने तपाईंका विकल्पहरू के के हुन् भनेर छलफल गरौं।
PIP बीमा भनेको के हो?
व्यक्तिगत चोट सुरक्षा (PIP) एक प्रकारको "नो-फल्ट" अटो बीमा हो।. यसको अर्थ यो लागू हुन्छ दुर्घटना कसले गरायो भन्ने कुराको पर्वाह नगरी। PIP ले निम्न कुराहरू समेट्न मद्दत गर्न सक्छ:
- चिकित्सा खर्च (जस्तै आपतकालीन कक्ष भ्रमण, डाक्टरको भेटघाट, र शारीरिक उपचार)
- चोटपटकका कारण काम गर्न नसकेमा ज्याला गुमाउनु पर्ने
- अत्यावश्यक घरायसी सेवाहरू (जस्तै यदि तपाईं आफैंले व्यवस्थापन गर्न नसक्ने गरी घाइते हुनुहुन्छ भने सरसफाइ वा हेरचाहमा मद्दत)
धेरै राज्यहरूमा, PIP आवश्यक छ। यद्यपि, मा Washington राज्य, PIP अनिवार्य छैन—यो ऐच्छिक कभरेज हो। तैपनि, धेरै मानिसहरूले यसको व्यापक फाइदा र पहुँचको सहजताको कारणले यसलाई आफ्नो नीतिमा थप्न रोज्छन्।
PIP किन मूल्यवान छ?
टक्कर पछि PIP दावी खोल्नुका धेरै फाइदाहरू छन् जसमा टक्कर पछि तीन वर्षसम्मको चिकित्सा बिलहरू भुक्तानी गर्नु, वा $१०,००० सम्म (वा तपाईंको पोलिसीमा निर्भर गर्दै बढी); कहिल्यै कटौती योग्य वा सह-भुक्तानी तिर्नु पर्दैन; PIP कुनै गल्ती नभएकोले कसले टक्कर दियो भन्ने कुराको पर्वाह नगरी कभर हुनु; र तपाईंको बीमा कम्पनीबाट सुरक्षा प्राप्त गर्नु, जसले कानूनद्वारा तपाईंको बीमा दरहरू बढाउन वा दुर्घटना रिपोर्ट फाइल गर्दा PIP प्रयोग गरेकोमा तपाईंको पोलिसी रद्द गर्न सक्दैन।
यदि तपाईंसँग PIP छैन भने के हुन्छ?
- आफ्नो स्वास्थ्य बीमा जाँच गर्नुहोस्
तपाईंसँग PIP छैन भन्ने पुष्टि भएपछि, तपाईंको स्वास्थ्य बीमाले दुर्घटना-सम्बन्धित उपचारलाई कभर गर्न आवश्यक पर्नेछ। यद्यपि, तपाईंको नीतिमा निर्भर गर्दै, तपाईं कटौतीयोग्य, सह-भुक्तानी, र पूर्व-अधिकृत आवश्यकताहरूको लागि जिम्मेवार हुन सक्नुहुन्छ भन्ने कुरामा सचेत रहनुहोस्। - गल्तीमा रहेका चालक बीमा मार्फत दाबी
यदि अर्को चालकले दुर्घटना गराएको हो भने, तपाईंले उनीहरूको चिकित्सा खर्च, हराएको ज्याला, र अन्य क्षतिहरूको लागि दायित्व बीमा विरुद्ध दाबी गर्न सक्नुहुन्छ। यो प्रक्रियामा समय लाग्न सक्छ, र तुरुन्तै समाधान नहुन सक्छ - त्यसैले ढिलाइको लागि तयार रहनुहोस्। - मेडपे कभरेज (यदि तपाईंसँग छ भने)
केही अटो नीतिहरूमा समावेश छन् चिकित्सा भुक्तानी (MedPay) कभरेज, जसले चिकित्सा लागत तिर्न पनि मद्दत गर्दछ, यद्यपि सामान्यतया PIP भन्दा कम मात्रामा। - खल्ती बाहिर वा भुक्तानी योजनाहरू
PIP वा लागू हुने स्वास्थ्य बीमा बिना, तपाईंले छलफल गर्न आवश्यक पर्न सक्छ भुक्तानी योजनाहरु क्षतिपूर्ति विकल्पहरू अन्वेषण गर्न आफ्नो प्रदायकहरूसँग सम्पर्क गर्नुहोस् वा व्यक्तिगत चोटपटक सम्बन्धी वकिलको सहयोग लिनुहोस्।
तपाईंको व्यक्तिगत चोटपटकको मुद्दामा तपाईंको प्रतिनिधित्व गर्न GLP वकिलहरू यहाँ छन्।
सवारी साधनको ठक्कर पछि तपाईंको कभरेज नेभिगेट गर्न मद्दत गर्न GLP वकिलहरू यहाँ छन्। हामी सुनिश्चित गर्न चाहन्छौं कि तपाईं कारको ठक्करबाट निको हुँदै गर्दा, तपाईं आर्थिक रूपमा पनि सुरक्षित महसुस गर्न सक्षम हुनुहुन्छ। अटोमोबाइल दुर्घटना चोटबाट व्यक्तिगत चोटका घटनाहरू जटिल हुन सक्छन्, र तपाईंले व्यक्तिगत चोट सुरक्षा कभरेज सहित तपाईंको मुद्दामा लागू हुन सक्ने विभिन्न दायित्व र बीमा कभरेज मुद्दाहरूको विविधता बुझ्नुपर्छ। यदि तपाईंलाई लाग्छ कि तपाईं, परिवारको सदस्य वा साथी संलग्न भएको टक्करको कारण कोही दोषी थियो भने, तपाईंले आफ्नो दावीको तथ्यहरू सकेसम्म चाँडो वकिलद्वारा समीक्षा गराउनुपर्छ।
यदि तपाईं सवारी साधन दुर्घटनामा पर्नुभएको छ भने, कृपया कल गर्नुहोस् 800.273.5005, वा हाम्रा व्यक्तिगत चोट वकिलहरूलाई इमेल गर्नुहोस् नि:शुल्क प्रारम्भिक परामर्शको लागि। हाम्रा एक कुशल वकिलले तपाईंलाई क्षतिपूर्ति उठाउन सक्नुहुन्छ कि सक्नुहुन्न भनेर बताउन सक्षम हुनेछन्।