By Amita Brar | Medarbeider | Seattle Office
Å være involvert i en bilulykke kan snu livet ditt på hodet på et øyeblikk – spesielt når medisinske regninger og tapt arbeidsinntekt begynner å hope seg opp. Det er der Beskyttelse mot personskader (PIP) Dekning kan være en viktig livline. Hvis du har det, hjelper PIP deg med å dekke utgiftene dine raskt, uten at du trenger å finne ut hvem som hadde skylden. Men hva om du ikke har PIP på bilforsikringen din?
La oss se på hva PIP er, hvordan det fungerer, og hvilke alternativer du har hvis du ikke har det etter en ulykke.
Hva er PIP-forsikring?
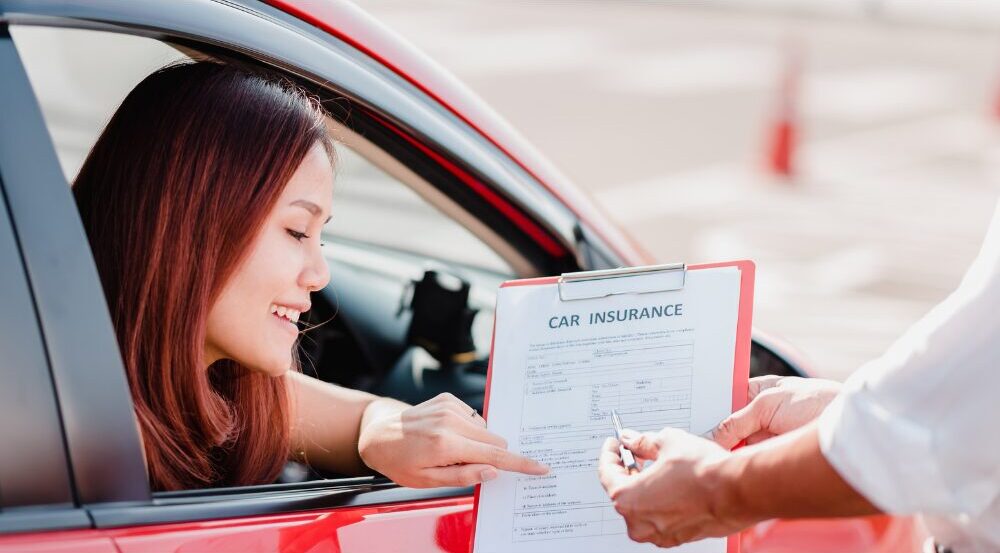
Personskadeforsikring (PIP) er en type bilforsikring uten skyld. Dette betyr at det gjelder uavhengig av hvem som forårsaket ulykkenPIP kan bidra til å dekke:
- Medisinske utgifter (som besøk på legevakten, legetimer og fysioterapi)
- Tapt lønn hvis du ikke kan jobbe på grunn av skadene dine
- Essensielle husholdningstjenester (som rengjøring eller omsorgshjelp hvis du er for skadet til å klare deg selv)
I mange stater er PIP påkrevd. Imidlertid i Washington Stat, PIP er ikke obligatorisk– det er valgfri dekning. Likevel velger mange å legge det til i forsikringen sin på grunn av de mange fordelene og den enkle tilgangen.
Hvorfor PIP er verdifullt
Det er mange fordeler med å åpne et PIP-krav etter en kollisjon, inkludert å få betalt medisinske regninger i opptil tre år etter kollisjonen, eller opptil $10 000 (eller mer avhengig av forsikringen din); aldri måtte betale egenandel eller medbetaling; være dekket uavhengig av hvem som forårsaket kollisjonen siden PIP ikke er skyld i skaden; og ha beskyttelse fra forsikringsselskapet ditt, som ved lov ikke kan heve forsikringspremiene dine eller kansellere forsikringen din for bruk av PIP når du sender inn en ulykkesrapport.
Hva om du ikke har PIP?
- Sjekk helseforsikringen din
Når det er bekreftet at du ikke har PIP, må helseforsikringen din dekke ulykkesrelatert behandling. Vær imidlertid oppmerksom på at du kan være ansvarlig for egenandeler, egenandeler og krav til forhåndsgodkjenning, avhengig av forsikringen din. - Krav gjennom den skyldige sjåførens forsikring
Hvis en annen sjåfør forårsaket ulykken, kan du muligens fremme et krav mot deres ansvarsforsikring for medisinske utgifter, tapt arbeidsfortjeneste og andre skader. Denne prosessen kan ta tid, og oppgjør kommer kanskje ikke med en gang – så vær forberedt på forsinkelser. - MedPay-dekning (hvis du har det)
Noen bilforsikringer inkluderer Medisinske betalinger (MedPay) dekning, som også bidrar til å betale medisinske kostnader, men vanligvis i mindre beløp enn PIP. - Egenandel eller betalingsplaner
Uten PIP eller gjeldende helseforsikring, må du kanskje diskutere betalingsplaner med leverandørene dine eller søk hjelp fra en advokat for personskadeerstatning for å utforske erstatningsmuligheter.
GLP-advokater er her for å representere deg i din personskadesak
GLP-advokater er her for å hjelpe deg med å navigere i forsikringen din etter en bilkollisjon. Vi ønsker å sikre at du også kan føle deg økonomisk trygg mens du er i bedring etter bilkollisjonsskader. Personskadesaker etter bilulykker kan være komplekse, og du må forstå de ulike ansvars- og forsikringsproblemene som kan gjelde for saken din, inkludert personskadeforsikring. Hvis du mener at noen var skyld i å forårsake en kollisjon som du, et familiemedlem eller en venn var involvert i, bør du få fakta i kravet ditt gjennomgått av en advokat så snart som mulig.
Hvis du har vært involvert i en bilulykke, vennligst ring 800.273.5005, eller send en e-post til våre personskadeadvokater på for en gratis innledende konsultasjon. En av våre dyktige advokater vil kunne fortelle deg om du kan få erstatning.