By Raechel Fraser | ທະນາຍຄວາມພະນັກງານ | ເບີລິງຕັນ / ເມົາທ໌ເວີນອນ ຫ້ອງການ
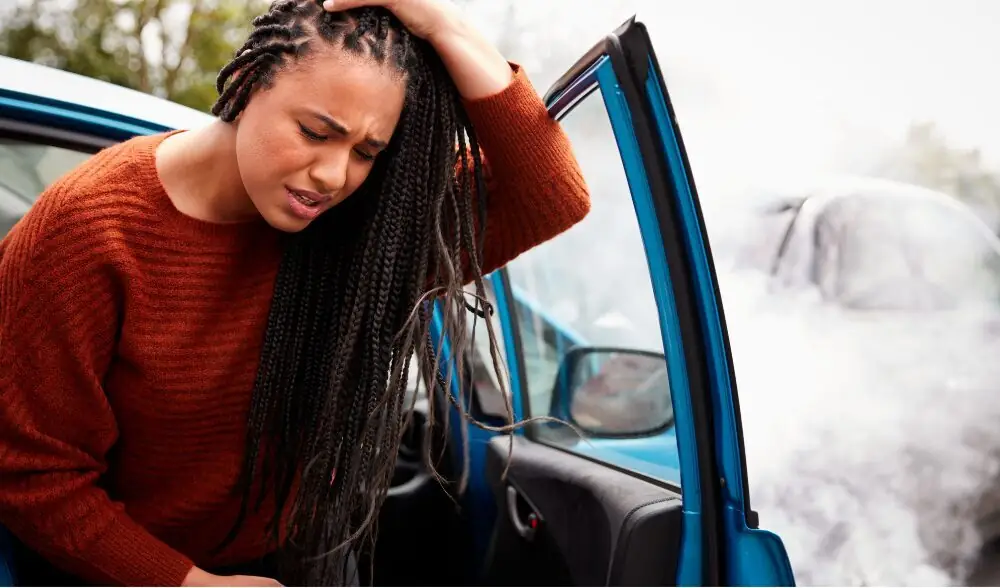
ຜູ້ຂັບຂີ່ມີພັນທະທີ່ຈະຕ້ອງປະຕິບັດຕາມກົດລະບຽບຂອງຖະໜົນຫົນທາງເພື່ອຮັບປະກັນວ່າຜູ້ໂດຍສານຂອງເຂົາເຈົ້າ, ຜູ້ອື່ນທີ່ໃຊ້ຖະໜົນຫົນທາງ, ແລະຕົວເຂົາເຈົ້າເອງຈະປອດໄພ. ເຖິງຢ່າງໃດກໍ່ຕາມ, ບາງຄັ້ງ ອຸບັດຕິເຫດລົດ ຍັງສາມາດເກີດຂຶ້ນໄດ້ເຖິງວ່າຈະມີການເອົາໃຈໃສ່ຕໍ່ຄວາມປອດໄພທາງຖະໜົນ, ແລະມັນຍັງຄົງເປັນສິ່ງທີ່ສຳຄັນທີ່ຜູ້ຂັບຂີ່ຕ້ອງເຂົ້າໃຈການປະກັນໄພປະເພດຕ່າງໆທີ່ສາມາດປົກປ້ອງເຂົາເຈົ້າ ແລະ ຄອບຄົວຂອງເຂົາເຈົ້າໃນກໍລະນີທີ່ເກີດອຸບັດຕິເຫດຈາກການຂັບຂີ່.
ໃນຂະນະທີ່ມີການຄຸ້ມຄອງຫຼາຍປະເພດທີ່ຜູ້ຂັບຂີ່ສາມາດຊື້ໄດ້ໃນກໍລະນີທີ່ເກີດອຸບັດຕິເຫດລົດຍົນ, ບລັອກນີ້ຈະສຸມໃສ່ຄວາມແຕກຕ່າງຕົ້ນຕໍລະຫວ່າງ ການຄຸ້ມຄອງການຈ່າຍເງິນທາງການແພດ (MedPay) ແລະ ການປົກປ້ອງການບາດເຈັບສ່ວນບຸກຄົນ (ພີໄອພີ).
MedPay ຄຸ້ມຄອງຫຍັງແດ່?
MedPay ເປັນລາຍການເພີ່ມເຕີມທີ່ທ່ານສາມາດລວມເຂົ້າໃນນະໂຍບາຍປະກັນໄພລົດຂອງທ່ານ, ແລະມັນຄຸ້ມຄອງຄ່າໃຊ້ຈ່າຍທາງການແພດຈາກອຸບັດຕິເຫດ, ບໍ່ວ່າໃຜຈະເປັນຜູ້ຜິດ. ນະໂຍບາຍ MedPay ສາມາດຄຸ້ມຄອງຄ່າໃຊ້ຈ່າຍຕ່າງໆເຊັ່ນ:
- ການຈ່າຍເງິນທາງການແພດ, ຄ່າຫັກລ່ວງໜ້າ ແລະ ຄ່າຮ່ວມຈ່າຍ
- ການໄປພົບແພດ ແລະ ໂຮງໝໍ
- ວຽກທັນຕະກໍາ
- ລົດສຸກເສີນ
- ການຜ່າຕັດ
- ການນັດໝາຍກ່ຽວກັບການຮັກສາດ້ວຍວິທີ Chiropractic
- ຄ່າໃຊ້ຈ່າຍໃນງານສົບ
MedPay ແຕກຕ່າງຈາກການປະກັນສຸຂະພາບທົ່ວໄປ ເພາະມັນບໍ່ພຽງແຕ່ຄຸ້ມຄອງການບາດເຈັບຂອງທ່ານເທົ່ານັ້ນ, ແຕ່ມັນສາມາດຄຸ້ມຄອງທຸກຄົນທີ່ໄດ້ຮັບບາດເຈັບໃນອຸບັດຕິເຫດ, ລວມທັງຜູ້ໂດຍສານ, ຄົນຍ່າງ, ແລະ ຜູ້ຂີ່ລົດຖີບ. Medpay ຍັງສາມາດເຮັດໜ້າທີ່ເປັນປະກັນໄພຫຼັກຂອງທ່ານໃນລະຫວ່າງອຸບັດຕິເຫດ ແລະ ສ່ວນຫຼາຍແມ່ນໃຊ້ໃນເຂດຕົວເມືອງທີ່ມີການຈະລາຈອນຄົນຍ່າງສູງ.
PIP ແມ່ນຫຍັງ ແລະ ມັນເຮັດວຽກແນວໃດ?
PIP, ການປົກປ້ອງການບາດເຈັບສ່ວນບຸກຄົນ, ເປັນອີກໜຶ່ງການປະກັນໄພລົດยนต์ເສີມທີ່ເຈົ້າຂອງລົດສາມາດຊື້ເພື່ອຊ່ວຍປົກປ້ອງເຂົາເຈົ້າໄດ້ຖ້າພວກເຂົາໄດ້ຮັບບາດເຈັບຢູ່ເທິງທ້ອງຖະໜົນ. ໃນຂະນະທີ່ທັງ PIP ແລະ MedPay ໃຫ້ການຄຸ້ມຄອງທີ່ບໍ່ມີຄວາມຜິດ, ຄວາມແຕກຕ່າງຕົ້ນຕໍລະຫວ່າງ PIP ແລະ MedPay, ແມ່ນວ່ານອກເໜືອໄປຈາກການຄຸ້ມຄອງຄ່າໃຊ້ຈ່າຍທາງການແພດຈາກອຸບັດຕິເຫດ, PIP ຍັງສາມາດຄຸ້ມຄອງຄ່າໃຊ້ຈ່າຍເພີ່ມເຕີມໄດ້, ໃນກໍລະນີທີ່ການບາດເຈັບຈາກອຸບັດຕິເຫດລົດยนต์ບໍ່ສາມາດຄຸ້ມຄອງໄດ້ຢ່າງຄົບຖ້ວນໂດຍ MedPay.
PIP ສາມາດຄອບຄຸມຄ່າໃຊ້ຈ່າຍຕ່າງໆເຊັ່ນ:
- ສູນເສຍລາຍໄດ້ຍ້ອນບໍ່ສາມາດເຮັດວຽກໄດ້ຫຼັງຈາກໄດ້ຮັບບາດເຈັບ
- ການປິ່ນປົວທາງຈິດ
- ການບໍລິການຊ່ວຍເຫຼືອດ້ານການດູແລເດັກ ແລະ ການທຳຄວາມສະອາດ
- ການຟື້ນຟູສຳລັບການບາດເຈັບ
ເນື່ອງຈາກຄວາມສາມາດໃນການຄຸ້ມຄອງທີ່ກວ້າງຂວາງ, PIP ຖືກຖືວ່າເປັນແຜນປະກັນໄພທີ່ຄົບຖ້ວນກວ່າ MedPay ແລະ ຕ້ອງມີໃນຫຼາຍລັດ, ໃນຂະນະທີ່ MedPay ຕ້ອງມີໃນສອງລັດ. PIP ຊ່ວຍປົກປ້ອງຜູ້ຂັບຂີ່ໂດຍການໃຫ້ການປົກປ້ອງຫຼາຍທີ່ສຸດເມື່ອປະເຊີນກັບອຸບັດຕິເຫດທາງລົດທີ່ປ່ຽນແປງຊີວິດ.
ເມື່ອຕັດສິນໃຈວ່າຈະຊື້ປະກັນໄພແບບໃດ, ມັນເປັນສິ່ງສຳຄັນທີ່ຈະຕ້ອງປຶກສາກັບຜູ້ຊ່ຽວຊານ ແລະ ຮຽນຮູ້ວິທີທີ່ແຜນປະກັນໄພແຕ່ລະແຜນສາມາດປົກປ້ອງທ່ານ ແລະ ຄອບຄົວຂອງທ່ານໄດ້ໃນກໍລະນີທີ່ມີສະຖານະການທີ່ຮ້າຍແຮງທີ່ສຸດ.
ຖ້າທ່ານໄດ້ຮັບບາດເຈັບຈາກອຸບັດຕິເຫດລົດຍົນ, ແນະນຳໃຫ້ປຶກສາກັບທະນາຍຄວາມທີ່ມີປະສົບການດ້ານການບາດເຈັບສ່ວນຕົວໄວເທົ່າທີ່ຈະໄວໄດ້ເພື່ອເບິ່ງວ່າປະກັນໄພຂອງທ່ານສາມາດຄຸ້ມຄອງຫຍັງໄດ້ແດ່.
ຕິດຕໍ່ທະນາຍຄວາມບາດເຈັບສ່ວນຕົວທີ່ມີປະສົບການໃນມື້ນີ້
ທະນາຍຄວາມ GLP ພ້ອມແລ້ວທີ່ຈະຊ່ວຍທ່ານຊອກຫາການຄຸ້ມຄອງປະກັນໄພຂອງທ່ານຫຼັງຈາກເກີດອຸບັດຕິເຫດທາງລົດ. ໃນຂະນະທີ່ທ່ານກຳລັງຫາຍດີຈາກການບາດເຈັບຈາກອຸບັດຕິເຫດທາງລົດ, ພວກເຮົາຈະຮັບປະກັນວ່າທ່ານຍັງສາມາດຮູ້ສຶກປອດໄພທາງດ້ານການເງິນໄດ້. ກໍລະນີການບາດເຈັບສ່ວນຕົວຈາກການບາດເຈັບຈາກອຸບັດຕິເຫດທາງລົດສາມາດມີຄວາມຊັບຊ້ອນ, ແລະທ່ານຕ້ອງເຂົ້າໃຈບັນຫາຄວາມຮັບຜິດຊອບ ແລະ ການຄຸ້ມຄອງປະກັນໄພທີ່ຫຼາກຫຼາຍທີ່ອາດຈະນຳໃຊ້ກັບກໍລະນີຂອງທ່ານ, ລວມທັງການຄຸ້ມຄອງ Medpay ຫຼື ການປົກປ້ອງການບາດເຈັບສ່ວນຕົວ. ຖ້າທ່ານຄິດວ່າມີຄົນຜິດໃນການກໍ່ໃຫ້ເກີດການປະທະກັນທີ່ທ່ານ, ສະມາຊິກໃນຄອບຄົວ ຫຼື ໝູ່ເພື່ອນມີສ່ວນຮ່ວມ, ທ່ານຄວນໃຫ້ທະນາຍຄວາມທົບທວນຂໍ້ເທັດຈິງຂອງການຮຽກຮ້ອງຂອງທ່ານໄວເທົ່າທີ່ຈະໄວໄດ້.
ຖ້າຫາກທ່ານໃດໄດ້ປະສົບອຸບັດຕິເຫດລົດໃຫຍ່ຕຳກັນ ກະລຸນາໂທຫາ 800.273.5005 ຫຼື ສົ່ງອີເມວຫາທະນາຍຄວາມບາດເຈັບສ່ວນຕົວຂອງພວກເຮົາທີ່ ສຳລັບການປຶກສາຫາລືເບື້ອງຕົ້ນໂດຍບໍ່ເສຍຄ່າ. ທະນາຍຄວາມທີ່ມີຄວາມຊຳນານຂອງພວກເຮົາຈະສາມາດບອກທ່ານໄດ້ວ່າທ່ານອາດຈະສາມາດຮຽກຮ້ອງຄ່າເສຍຫາຍໄດ້ຫຼືບໍ່.